Datos que agilizan la gestión
- CUIT y razón social.
- Condición fiscal.
- Número de guía.
- Fecha y sucursal.
- Correo de recepción.
Verificá los datos antes de emitir: una corrección posterior puede requerir documentación adicional.
Primero identificá qué documento necesitás
La factura documenta una operación comercial y contiene datos fiscales. El comprobante de transporte o guía identifica el despacho y su recorrido. El remito respalda la entrega o movimiento de bienes. No son documentos intercambiables; indicá cuál necesitás y para qué operación.
Datos para solicitar una factura
- Número de guía, remito o referencia del envío.
- Fecha, origen, destino e importe relacionado.
- Nombre o razón social y condición fiscal informada.
- CUIT, domicilio fiscal y correo de recepción.
- Descripción de la diferencia si pedís una corrección.
Verificá los datos antes de enviarlos. No publiques CUIT, comprobantes ni información fiscal en comentarios o canales abiertos.
Si necesitás corregir un comprobante
Explicá qué campo está incorrecto, cuál sería el dato correcto y adjuntá la referencia original. No edites el archivo por tu cuenta. La posibilidad y el documento aplicable dependen de la emisión realizada y de las reglas fiscales vigentes.
Ejemplo de consulta ordenada
“Solicito revisar el comprobante asociado a la guía X, emitido el día Y. El campo a verificar es la razón social; adjunto los datos fiscales correctos.” Este formato facilita localizar la operación sin incluir información innecesaria.
Conservación y verificación
Guardá el archivo recibido, el mensaje de envío y la guía relacionada. Revisá fecha, emisor, receptor, concepto e importe. Para obligaciones tributarias específicas, consultá a un profesional o las fuentes oficiales de ARCA. También podés revisar cómo leer un remito.
Cómo continuar con un caso real
Usá las herramientas educativas del sitio y, para un caso real, contactá directamente al operador que emitió el comprobante.
Factura, recibo y remito responden preguntas distintas
La factura respalda la operación comercial según el régimen aplicable. Un recibo puede acreditar un pago, mientras que el remito o guía documenta traslado o entrega. Una captura de transferencia, presupuesto u orden no sustituye automáticamente el comprobante que corresponde emitir.
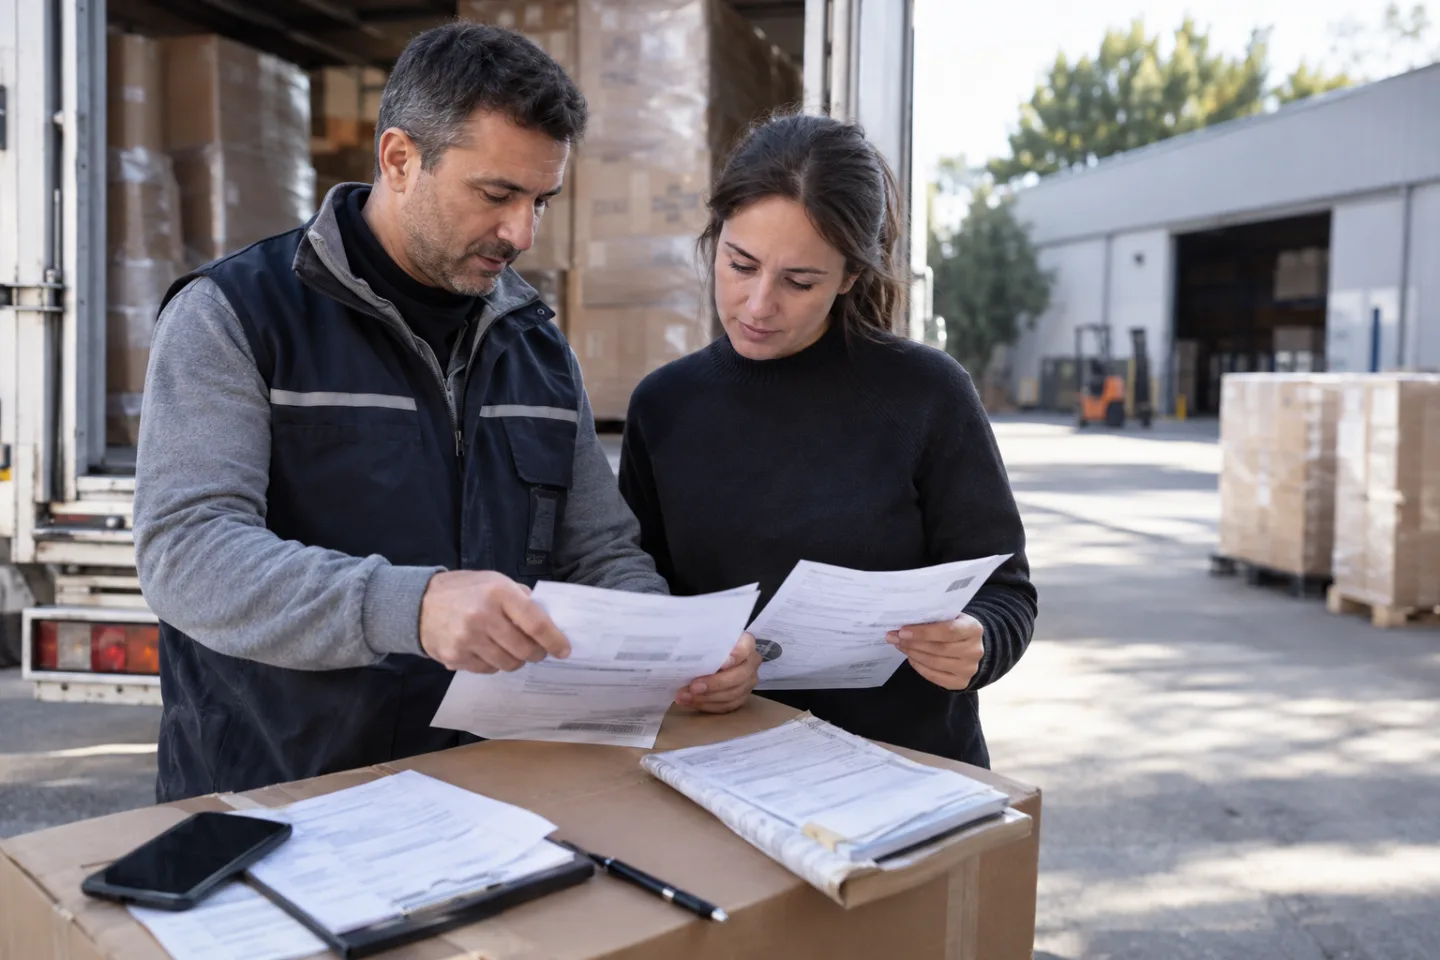
Caso práctico: compra con envío
Guardá factura o comprobante fiscal, confirmación del pedido, costo y plazo del envío, código de seguimiento y constancia de entrega. Si falta una caja, el remito y el conteo explican la diferencia física; la factura explica qué se compró. No modifiques uno para “hacer coincidir” el otro.
Qué revisar
| Documento | Control |
|---|---|
| Factura | Emisor, receptor, conceptos, fecha e importes |
| Recibo | Pago relacionado y emisor |
| Remito/guía | Bultos, detalle, origen, destino y recepción |
Nuestro criterio
Usá la fuente oficial o al responsable contable para decidir qué comprobante corresponde. ARCA señala que los tipos dependen de la operación y distingue documentos que no son válidos como factura. No inferimos clase impositiva a partir del transporte.
Fuente y continuidad
Consultá ARCA: comprobantes de facturación, verificado el 19 de septiembre de 2026. Ampliá con remito frente a factura y documentación para enviar.
Comprobantes que suelen confundirse
Un presupuesto anticipa condiciones, una orden autoriza o solicita, un recibo registra pago y una nota de crédito o débito ajusta una operación previa según corresponda. No cambies el nombre de un archivo para convertirlo en otro comprobante. Consultá los requisitos oficiales y a quien lleva la facturación.
Archivo y conciliación
Guardá los archivos originales, su autorización y la relación con pedido y pago. Si recibís una nota de crédito, vinculala con la factura que modifica. En una devolución, el movimiento físico, la resolución comercial y el ajuste documental deben coincidir, pero pueden ocurrir en momentos distintos.
Datos personales
No publiques facturas para pedir ayuda: pueden mostrar domicilio, identificación tributaria y consumos. Ocultá datos que no sean necesarios y usá canales autenticados. Si compartís con un contador o proveedor, confirmá destinatario y finalidad.
Control final
Verificá que el documento pueda abrirse, sea legible y corresponda a la operación. Un PDF corrupto o captura recortada no ayuda a reclamar. Conservá fecha de descarga y comunicación. Si detectás una diferencia fiscal, no la soluciones alterando manualmente el archivo emitido.
Si la operación se cancela o modifica, pedí el comprobante correctivo que corresponda y no borres la documentación original. La trazabilidad debe mostrar qué ocurrió, quién emitió cada documento y cómo quedó el saldo.